VILLA DU PARC à Aulnay-sous-Bois
À partir de 219 800 € - Proposé par PREFERENCE HOME
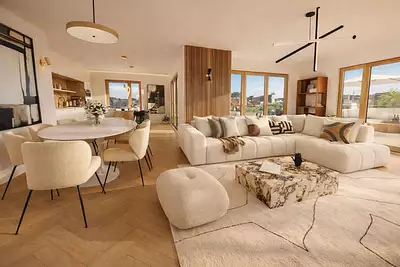
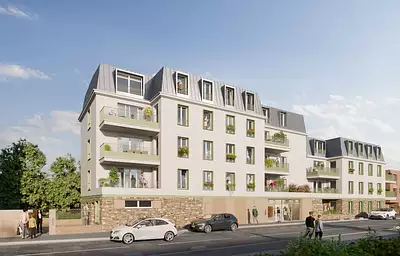
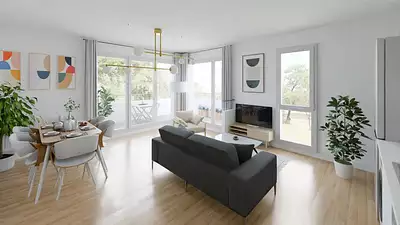
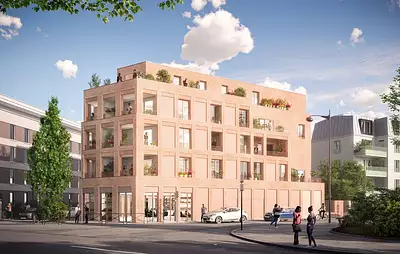
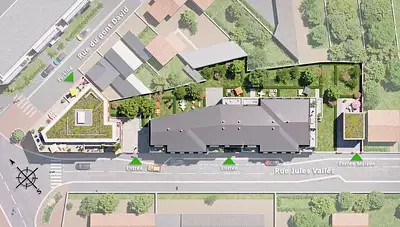
VILLA DU PARC programme neuf à Aulnay-sous-Bois
2ème trimestre 2026
Proposé par PREFERENCE HOME
-
Appartements de 2 à 3 pièces
Livraison immédiate
Logements du T2 au T3, dès 219 800 €, livraison 2ème trimestre 2026. Dispositifs éligibles : LMNP, Jeanbrun, PTZ et LLI.
"DEVENEZ PROPRIÉTAIRE" d'un appartement neuf au meilleur prix, et emménagez au printemps 2026 !
Découvrez “VILLA DU PARC”, une adresse de choix située dans un quartier calme et recherché, à proximité immédiate des Parcs de la Roseraie et du Cours Napoléon Bonaparte. Idéalement placée à seulement 5 minutes à pied de l’Hôtel de Ville, des commerces, restaurants, supermarché, écoles, crèches, et de la gare, qui dessert le centre de Paris, en moins de 30 minutes.
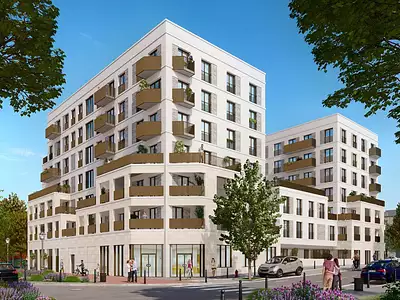
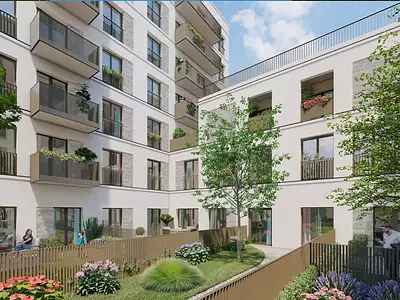
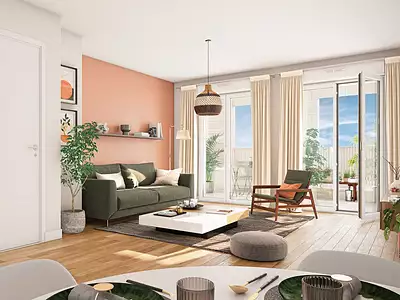
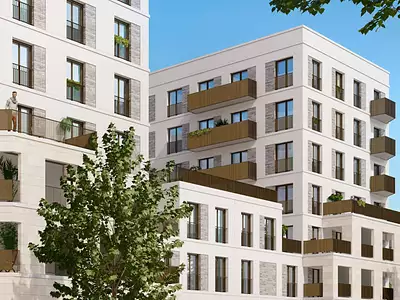
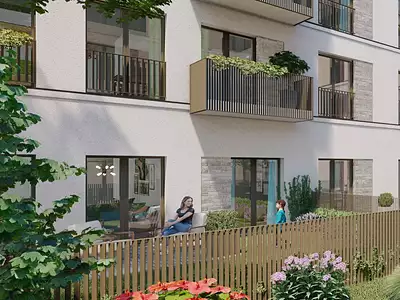
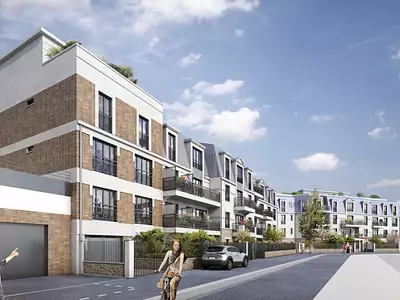
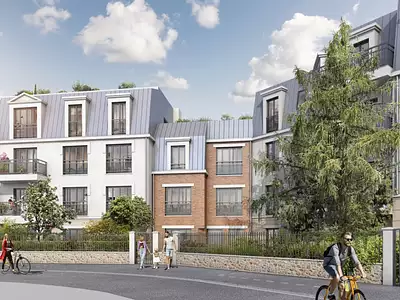
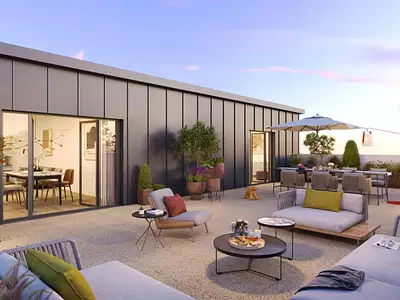
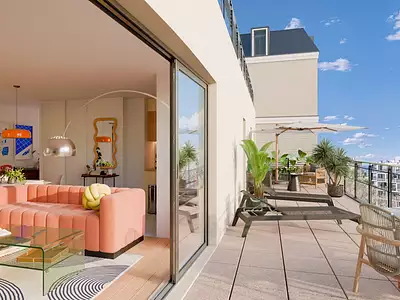
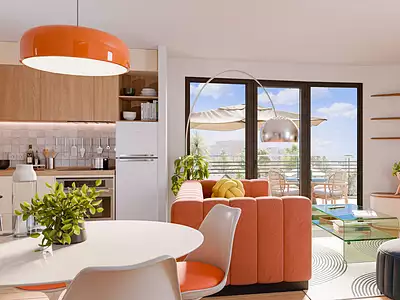
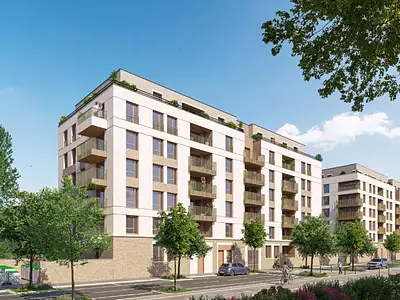
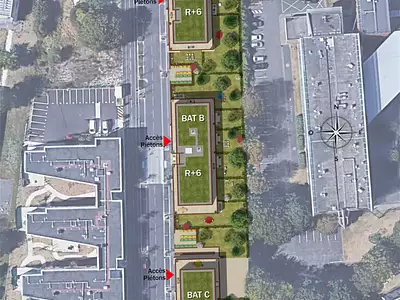
Composée de deux résidences intimistes, “VILLA DU PARC” se distingue par son architecture contemporaine et ses appartements du studio au 4 pièces, baignés de lumière naturelle. La plupart des logements s’ouvrent sur des loggias ou balcons, et au dernier étage, profitez de terrasses plein ciel aux généreuses dimensions.
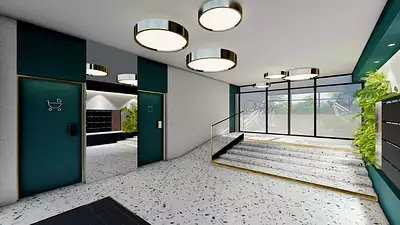
Les prestations sont de qualité : finitions soignées, parties communes décorées par un architecte d’intérieur, parkings sécurisés en sous-sol, et tout le confort du neuf pour une vie agréable au quotidien.
Consultez-nous très vite pour obtenir gratuitement une étude de financement personnalisée avec les meilleurs taux de crédit bancaires, ainsi que nos offres partenaires !
Composée de deux résidences intimistes, “VILLA DU PARC” se distingue par son architecture contemporaine et ses appartements du studio au 4 pièces, baignés de lumière naturelle. La plupart des logements s’ouvrent sur des loggias ou balcons, et au dernier étage, profitez de terrasses plein ciel aux généreuses dimensions.
Les prestations sont de qualité : finitions soignées, parties communes décorées par un architecte d’intérieur, parkings sécurisés en sous-sol, et tout le confort du neuf pour une vie agréable au quotidien.
Consultez-nous très vite pour obtenir gratuitement une étude de financement personnalisée avec les meilleurs taux de crédit bancaires, ainsi que nos offres partenaires !
(Ref.522490/522490-2016798)
Ce que proposent les logements
- Balcon
- Terrasse
- Parking
Logements disponibles
Appartement 2 pièces
à 219 800 €
à 219 800 €
219 800 €
43,71 m²
-
3ème étage - balcon
Appartement 3 pièces
à 234 900 €
à 234 900 €
234 900 €
61,69 m²
-
Rdc - terrasse
Avancement du projet
Un programme PREFERENCE HOME
Le programme VILLA DU PARC à Aulnay-sous-Bois est proposé par PREFERENCE HOME
Programmes à proximité


Offre spéciale
Travaux en cours
Lancement commercial


Offre spéciale
Livraison immédiate
Offre spéciale
Lancement commercial

Avant-première



Offre spéciale
Travaux en cours
Voir les autres résultats
Programmes neufs à Aulnay-sous-Bois et à proximité
Dispositifs fiscaux
Loueur Meublé Non Professionnel (LMNP)
Statut fiscal permettant de percevoir des revenus locatifs meublés avec une fiscalité optimisée grâce à l'amortissement ou l'abattement forfaitaire.
Pour qui ?
Tout investisseur particulier dont les revenus locatifs meublés sont inférieurs à 23 000 € TTC par an, ET inférieurs aux autres revenus d'activité du foyer fiscal.
Quelle durée ?
Statut permanent tant que les conditions sont remplies. Le régime réel permet d'amortir le bien sur 25-30 ans et le mobilier sur 5-7 ans.
Quel montant ?
Régime micro-BIC : abattement de 50% sur les revenus jusqu'à 77 700 € (30% au-delà de 15 000 € pour les meublés touristiques non classés depuis 2026). Régime réel : déduction des charges et amortissements permettant souvent une imposition nulle.
Sous quelles conditions ?
Le logement doit être meublé selon la liste légale (literie, plaques de cuisson, réfrigérateur, vaisselle, etc.). Location à usage d'habitation. Déclaration de début d'activité obligatoire (formulaire P0i).
Bon à savoir
Depuis janvier 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. Le plafond micro-BIC pour les meublés touristiques non classés passe de 77 700 € à 15 000 € en 2026.
Dispositif Jeanbrun
Nouveau dispositif fiscal (2026-2028) permettant d'amortir 3,5% à 5,5% du prix d'acquisition par an sur les revenus locatifs, selon le niveau de loyer pratiqué.
Pour qui ?
Tout investisseur particulier souhaitant réduire son imposition via l'amortissement de son bien locatif. Le locataire ne doit pas appartenir au foyer fiscal du bailleur et doit respecter des plafonds de ressources.
Quelle durée ?
Engagement de location de 9 ans minimum en location nue à titre de résidence principale. Dispositif applicable aux acquisitions entre la publication de la loi et le 31 décembre 2028.
Quel montant ?
Amortissement de 3,5%/an pour un loyer intermédiaire (plafond 8 000 €/an), 4,5%/an pour un loyer social (plafond 10 000 €/an), ou 5,5%/an pour un loyer très social (plafond 12 000 €/an). Base amortissable : 80% du prix d'acquisition (20% forfaitaires pour le foncier).
Sous quelles conditions ?
Logement neuf en immeuble collectif ou logement rénové à plus de 30%. Location nue à titre de résidence principale du locataire. Plafonds de loyers et de ressources selon le zonage. Régime réel d'imposition obligatoire.
Bon à savoir
Contrairement au Pinel, le Jeanbrun n'est pas limité aux zones tendues et s'applique sur tout le territoire. Il est cumulable avec le LLI ("Super Jeanbrun") pour bénéficier aussi de la TVA à 10% et du crédit d'impôt taxe foncière. L'amortissement permet de réduire significativement les revenus fonciers imposables.
Prêt à Taux Zéro (PTZ)
Le Prêt à Taux Zéro est un prêt aidé par l'État, sans intérêts ni frais de dossier, destiné à financer l'achat de votre résidence principale.
Pour qui ?
Primo-accédants uniquement : personnes n'ayant pas été propriétaires de leur résidence principale au cours des 2 dernières années. Conditions de ressources selon la zone géographique et la composition du foyer.
Quelle durée ?
Prêt remboursable sur 20 ou 25 ans avec un différé de remboursement pouvant aller jusqu'à 15 ans. Le dispositif est prolongé jusqu'au 31 décembre 2027.
Quel montant ?
Jusqu'à 180 000 € en 2026. Le montant dépend de la zone géographique, des revenus et du nombre de personnes dans le foyer. Plafonds de coût d'opération : de 99 000 € à 195 000 € selon les zones.
Sous quelles conditions ?
Achat d'un logement neuf conforme à la RE2020 (appartement ou maison individuelle sur tout le territoire) ou d'un logement ancien avec travaux représentant au minimum 25% du coût total (zones B2 et C uniquement). Le logement doit devenir la résidence principale.
Bon à savoir
Les plafonds de ressources sont revalorisés de 8 à 13% selon les zones en 2026. Les revenus pris en compte sont ceux de l'année N-2. Le PTZ est cumulable avec d'autres prêts (prêt bancaire classique, PAS, etc.).
Logement Locatif Intermédiaire (LLI)
Investissement locatif à loyers maîtrisés (10-15% sous le marché) avec TVA réduite et crédit d'impôt sur la taxe foncière pendant 20 ans.
Pour qui ?
Particuliers via une SCI (depuis 2024) ou investisseurs institutionnels. Les locataires doivent respecter des plafonds de ressources intermédiaires (entre le social et le marché libre). Réservé aux zones tendues (A, Abis, B1).
Quelle durée ?
Engagement de location minimum de 15 ans en résidence principale. Crédit d'impôt équivalent à la taxe foncière pendant 20 ans.
Quel montant ?
TVA réduite à 10% (économie de 10 points). Crédit d'impôt équivalent à la taxe foncière pendant 20 ans. Loyers plafonnés à 10-15% en dessous du marché libre.
Sous quelles conditions ?
Logement neuf ou réhabilité en zones A, Abis ou B1. Intégration dans un ensemble immobilier comprenant au moins 25% de logements sociaux (sauf exceptions). Location nue à titre de résidence principale. Investissement via SCI pour les particuliers.
Bon à savoir
Le LLI est cumulable avec le dispositif Jeanbrun ("Super Jeanbrun") pour maximiser les avantages fiscaux. L'ouverture aux particuliers via SCI date de 2024. Le dispositif vise les classes moyennes ne pouvant accéder ni au logement social ni au marché libre.
Alerte baisse de prix et offre spéciale
Soyez prévenu par e-mail d'une baisse de prix ou d'une offre spéciale sur ce programme.
M'alerter68 Rue Jules Vallès - 68, Rue Jules Vallès 93600 Aulnay-sous-Bois
À propos du quartier
VILLA DU PARC dans son quartier
C'est dans le quartier Anatole France, à Aulnay-sous-Bois, que se trouve VILLA DU PARC. Côté transports, l'arrêt Aulnay-sous-Bois (tramway T4) est à 580 m, soit environ 11 min à pied ; RER B et ligne K à moins de 1 km, 7 lignes de bus à moins de 500 m. Pour la scolarité, l'École élémentaire Marie Curie est à 510 m, environ 9 min à pied ; le collège le plus proche, Collège Gérard Philipe, est à 410 m. Le T2 du programme est proposé à 219 800 €, proche du prix médian d'un T2 neuf à Aulnay-sous-Bois (222 260 €, d'après 4 programmes).
Géorisques
Les informations sur les risques auxquels ce bien est exposé sont disponibles sur le site Géorisques : www.georisques.gouv.fr
Un programme PREFERENCE HOME
Le programme VILLA DU PARC à Aulnay-sous-Bois est proposé par PREFERENCE HOME